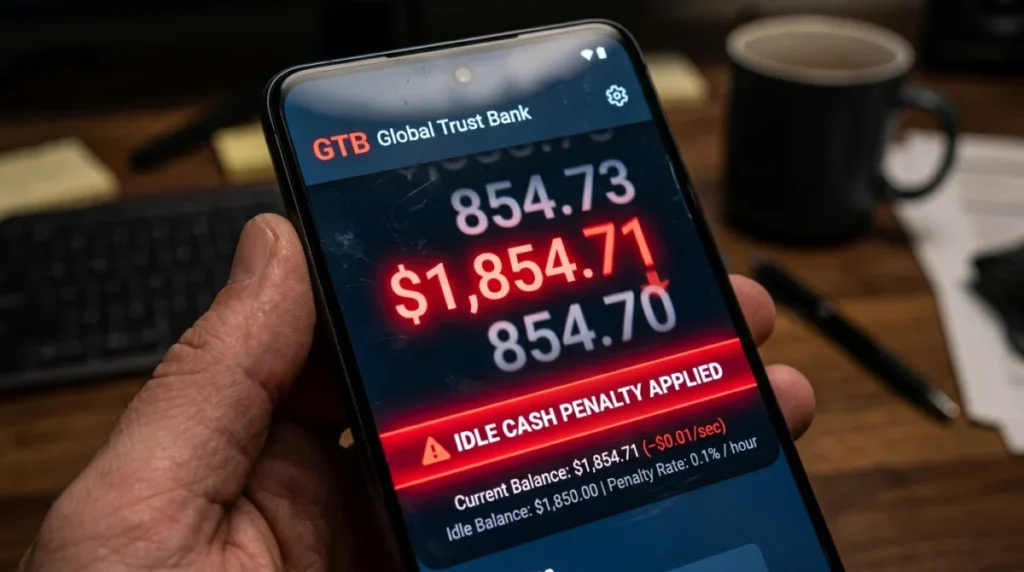
El BCE calcula que en la eurozona hay más de un billón de euros en circulación en efectivo, una masa de valor monetario que permanece fuera de los circuitos de inversión productiva y que los bancos centrales consideran un lastre para la velocidad de circulación del capital. Si el sistema financiero decidiera aplicar una penalizacion del ahorro economia mediante un gravamen mensual del 5 por ciento a cualquier capital no invertido, nos enfrentaríamos a una quiebra absoluta del concepto moderno de reserva de valor. Esta premisa no es una simple simulación fiscal dentro de las leyes de la economía ortodoxa actual, sino una intervención radical que viola el principio contable básico de que el dinero es propiedad líquida y disponible. Como la medida no se sostiene bajo el marco legal vigente de los derechos de propiedad, debemos aclarar desde el inicio que este escenario requiere la suspensión de las garantías jurídicas tradicionales y la total digitalización forzosa de la moneda.
El impuesto al dinero estancado: Tu saldo bancario se reduce un 5% cada mes: Análisis de Penalizacion del ahorro economia
La implementación práctica de una tasa mensual del 5 por ciento sobre el dinero inactivo exige la desaparición inmediata de los billetes y monedas. El efectivo físico permite el atesoramiento anónimo, por lo que su existencia paralela invalidaría cualquier intento de aplicar un castigo al saldo guardado. Los gobiernos prohibirían la posesión y uso de dinero en efectivo bajo penas severas, obligando a que el cien por ciento de la masa monetaria circule exclusivamente a través de cuentas bancarias digitales e identificadas por el Estado.
Bajo este sistema, cualquier ciudadano que reciba su salario y decida no adquirir activos financieros o bienes de consumo verá cómo su patrimonio se evapora de manera matemática. Un saldo de diez mil euros se reducirá a nueve mil quinientos al cabo de treinta días, a nueve mil veinticinco al mes siguiente, y a menos de cinco mil cuatrocientos tras un año de inacción. La pérdida acumulada supera el cuarenta y seis por ciento anual debido al interés compuesto inverso.
La consecuencia inmediata en los primeros días del cambio es la huida masiva de los depósitos bancarios. El dinero deja de cumplir su función como unidad de cuenta y depósito de valor, quedando reducido a un mero bono de consumo obligatorio de caducidad rápida. Los ciudadanos comprenden de inmediato que mantener liquidez en el banco equivale a un impuesto confiscatorio progresivo, por lo que el sistema de pagos sufre un colapso operativo mientras millones de personas intentan transferir sus fondos simultáneamente hacia cualquier cosa que no sea dinero fiat.
El frenesí de la inversión forzada: Acciones, arte y criptomonedas especulativas
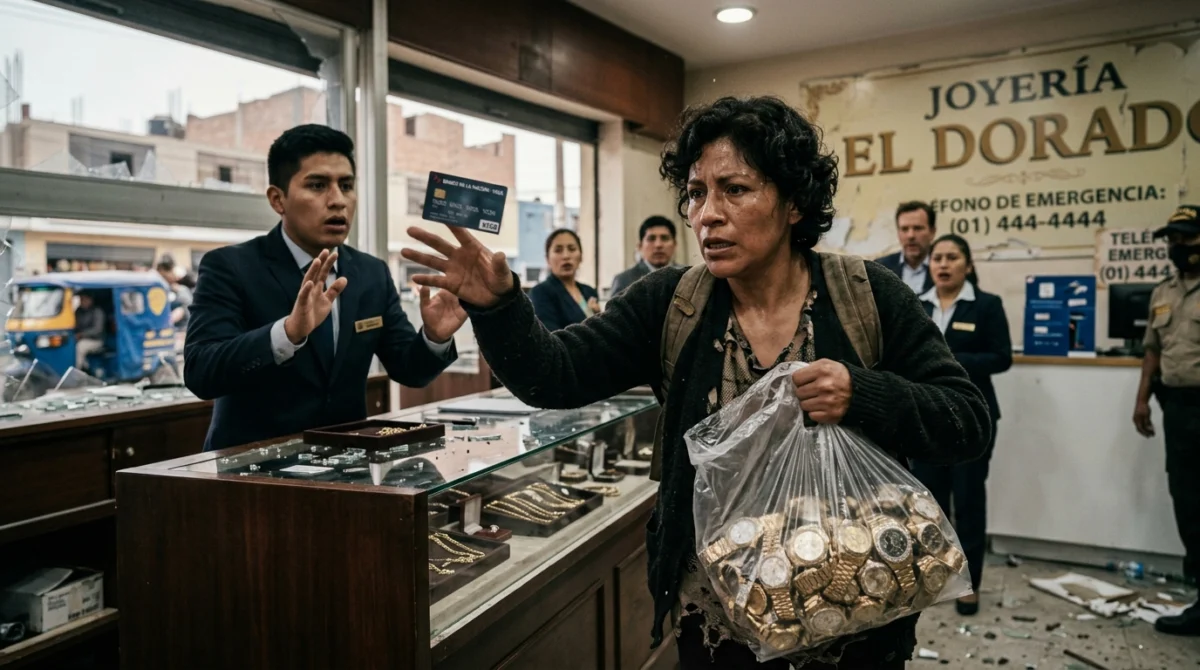
Obligados a deshacerse del saldo antes del cierre de cada ciclo mensual para evitar la penalizacion del ahorro economia, los agentes económicos inundan los mercados con capital desesperado. Las bolsas de valores experimentan volúmenes de contratación diarios que multiplican por diez la capitalización histórica de las empresas. Acciones de compañías sin ningún valor fundamental ni beneficios reales se disparan hasta valoraciones absurdas, impulsadas por masas de dinero que solo buscan un refugio temporal donde no se aplique el cargo por inactividad.
El mercado inmobiliario sufre un proceso similar de distorsión extrema. Se compran solares sin servicios, plazas de garaje en zonas despobladas y viviendas en ruinas a precios desorbitados, no por su utilidad residencial o potencial de alquiler, sino porque un activo físico se considera preferible al castigo directo sobre el saldo digital. Los bienes de lujo experimentan una demanda inagotable. Las joyerías, los concesionarios de automóviles de alta gama y los mercados de arte contemporáneo agotan sus inventarios en cuestión de horas. La población compra bienes redundantes o inútiles exclusivamente para retener algo de valor económico antes de que el banco central aplique el siguiente recorte mensual.
Este flujo caótico destruye la asignación eficiente de recursos que requiere una economía de mercado. El capital no se dirige hacia los proyectos empresariales más productivos o innovadores, sino hacia cualquier refugio disponible que permita escapar de la quita mensual. La inflación de activos reales se dispara a tasas de dos dígitos semanales, desvinculando por completo los precios de la capacidad real de consumo de la sociedad.
La crisis de ansiedad de la clase baja sin red de seguridad
El impacto social más destructivo de este escenario recae sobre los hogares de menores ingresos, aquellos que dependen de un margen mínimo de ahorro preventivo para absorber imprevistos. En una economía normal, un fondo de emergencia equivalente a tres meses de gastos básicos protege a un trabajador frente a una avería médica, una reparación doméstica urgente o un despido temporal. Con la penalización sistemática del saldo no invertido, la acumulación de ese colchón de seguridad se vuelve matemáticamente inviable.
Cualquier intento de guardar dinero para el mes siguiente es castigado con la reducción del principal, lo que empuja a las familias a vivir en una precariedad permanente al margen de sus ingresos reales. Ante una emergencia imprevista, la ausencia de liquidez ahorrada obliga a los ciudadanos a endeudarse de forma crónica con créditos de consumo de interés abusivo o a malvender los bienes de consumo que compraron con prisa el mes anterior para evitar el impuesto al dinero.
La vulnerabilidad general de la población ante cualquier shock macroeconómico se multiplica exponencialmente. Un retraso en el cobro de la nómina o una bajada temporal de la actividad comercial deja a comunidades enteros sin capacidad para adquirir alimentos básicos, ya que no existe reserva monetaria acumulable. El tejido social se fragmenta ante la imposibilidad de planificar el futuro a medio plazo, generando niveles crónicos de estrés financiero e inseguridad existencial en el conjunto de la ciudadanía.
Este escenario demuestra que el dinero cumple una función biológica esencial como amortiguador temporal entre el esfuerzo y el consumo. Eliminar la capacidad de no hacer nada con el dinero equivale a destruir el tiempo como variable de seguridad humana, transformando la economía en una carrera perpetua y obligatoria hacia el consumo inmediato.
Simulacion recomendada: Continua profundizando en este tema con nuestro analisis sobre Pagar por luz solar: Corporaciones bloqueando el sol para vender iluminación diurna.
Referencia y divulgacion: Para consultar mas fundamentos teoricos y registros cientificos, visita estadísticas globales del Banco Mundial.