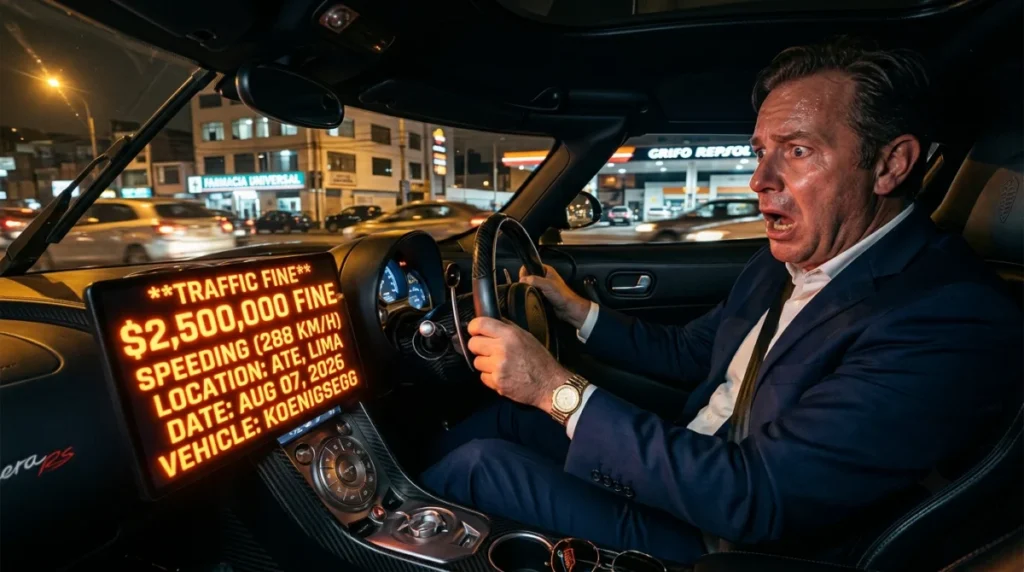
El sistema legal actual de la mayoría de los países industrializados se basa en multas de suma fija. Una sanción por exceso de velocidad cuesta lo mismo para un trabajador con el salario mínimo que para el director ejecutivo de una empresa multinacional. En términos cuantitativos, un radar de velocidad en el estado de California fija la multa estándar en aproximadamente 100 dólares para una infracción moderada. Para un empleado que gana 2,000 dólares al mes, esa cantidad representa el cinco por ciento de sus ingresos mensuales y limita su capacidad de consumo. Para un alto ejecutivos tecnológicos con compensaciones anuales de cientos de millones de dólares, esa misma sanción equivale al interés generado por sus activos en menos de un segundo.
Este desajuste convierte las sanciones económicas en un mero costo operativo para los sectores de mayores ingresos. Modificar este statu quo mediante multas segun ingresos altera por completo la ecuación económica del cumplimiento normativo. Si trasladamos esta premisa del ámbito hipotético a una aplicación universal donde cada infracción se calcula como un porcentaje exacto del patrimonio o de los ingresos anuales, la multa por la misma falta dejaría de ser una tarifa fija. Un maestro de escuela seguiría pagando una fracción menor, mientras que un director corporativo se enfrentaría a sanciones que podrían alcanzar decenas de millones de dólares por una simple infracción de tránsito. Analizar este escenario permite observar cómo reacciona el comportamiento humano cuando el castigo por quebrantar la ley deja de ser molesto y se convierte en una amenaza existencial para el capital.
El fin de la impunidad de los millonarios en el tráfico y leyes menores: Análisis de Multas segun ingresos
Bajo un modelo de multas segun ingresos, la desproporción monetaria desaparece de forma inmediata. Si una infracción por conducir a velocidad ilegal se calcula, por ejemplo, en base a diez días de ingresos netos, la diferencia nominal entre los ciudadanos se vuelve absoluta. Una persona con ingresos modestos pagará una suma proporcional a su realidad financiera, mientras que un consejero delegado de una gran empresa tecnológica con ingresos anuales de mil millones de dólares se enfrentará a una factura cercana a los cincuenta millones de dólares por la misma infracción menor.
La primera consecuencia observable en el mundo real de las multas segun ingresos es la modificación radical del comportamiento en las vías públicas. Los carriles de alta velocidad y las zonas residenciales de vecindarios con rentas muy altas dejan de registrar conductas temerarias de forma sistemática. Cuando el riesgo financiero de pisar el acelerador pasa de ser una molestia de cien dólares a una amenaza de bancarrota instantánea de cincuenta millones, el cálculo de costo y beneficio cambia por completo. Los vehículos de lujo reducen drásticamente su marcha, no por civismo repentino, sino por la simple incapacidad matemática de justificar un gasto equivalente al presupuesto anual de una escuela pública por llegar diez minutos antes a una reunión.
Las estadísticas de tráfico en los países nórdicos, donde existen versiones limitadas de este sistema para faltas graves, muestran descensos notables en la reincidencia de conductores con alto poder adquisitivo. Si la sanción escala de manera lineal con la riqueza, el sistema deja de recaudar fondos de los ricos para empezar a cumplir su función disuasoria original. La ley vuelve a ser igualitaria en su impacto, logrando que el dolor económico sea idéntico para cualquier estrato social. Sin embargo, llevar esta lógica al extremo universal genera una serie de distorsiones sistémicas en la contabilidad fiscal y en la estructura societaria de las corporaciones.
La quiebra corporativa por un error administrativo leve
El principio de proporcionalidad extrema entra en conflicto directo con la complejidad de las operaciones financieras modernas cuando las multas segun ingresos se aplican no solo a personas físicas, sino a entidades jurídicas y a errores de naturaleza estrictamente administrativa. En el derecho administrativo actual, las multas por no presentar un formulario a tiempo, omitir una firma en un registro municipal o cometer un error tipográfico en una declaración de impacto ambiental suelen tener un costo fijo moderado, diseñado para corregir el error sin destruir la viabilidad de la empresa sancionada.
Si aplicamos el criterio de ingresos brutos globales a estas faltas menores, la cadena de consecuencias se vuelve imprevisible y destructiva. Una empresa mediana que factura quinientos millones de dólares al año, pero que opera con un margen de beneficio neto muy estrecho, puede cometer un error administrativo insignificante en la gestión de sus permisos de transporte. Si la sanción por esa omisión menor se calcula como un porcentaje del volumen de negocio anual, la multa puede ascender a decenas de millones de dólares de golpe.
Para una compañía con baja liquidez, una sanción de esta magnitud supera sus reservas de efectivo disponibles en cuestión de días. El resultado inmediato es una suspensión de pagos en cadena. Los proveedores dejan de cobrar, los empleados son despedidos de forma masiva y la empresa entra en un proceso de liquidación concursal. Todo ello no por un fraude deliberado o por un daño ambiental catastrófico, sino por un retraso de cuarenta y ocho horas en la presentación de un documento burocrático secundario.
Este escenario demuestra que los sistemas legales basados en sumas fijas no se diseñaron por capricho, sino como un amortiguador para evitar que la rigidez de la ley destruya el tejido económico por faltas sin dolo. Cuando el castigo se acopla de manera ciega al tamaño financiero del infractor, el sistema pierde la capacidad de distinguir entre la malicia criminal y la negligencia administrativa menor, colapsando estructuras productivas enteras por errores de oficina.
Los millonarios ocultando su dinero para parecer indigentes legales
Ante la perspectiva de perder fortunas colosales por una infracción de tráfico o un descuido administrativo, los sectores de mayores ingresos modifican de inmediato sus estrategias de gestión patrimonial. La introducción de multas segun ingresos genera un incentivo económico sin precedentes para ocultar la riqueza formal y desvincular los ingresos declarados de la realidad material de los individuos.
Los directivos de alto nivel y los inversores con patrimonios netos de nueve cifras implementan esquemas de ingeniería fiscal agresivos para declarar ingresos nominales cercanos a cero. El método más directo consiste en la transferencia masiva de activos hacia fideicomisos ciegos irrevocables, fundaciones sin fines de lucro y estructuras offshore en jurisdicciones con opacidad bancaria. En el papel, un multimillonario pasa a cobrar un salario simbólico de un dólar al año, exactamente igual que algunos directores ejecutivos famosos del sector tecnológico, mientras el resto de su capital se mantiene protegido en vehículos societarios complejos.
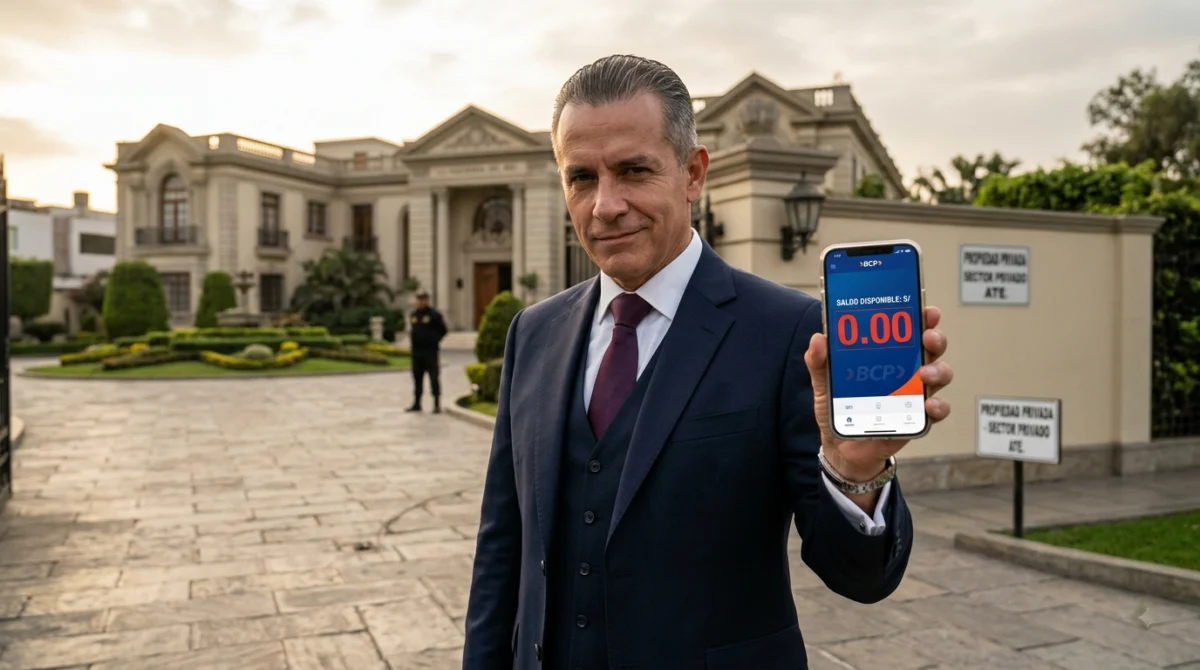
En este nuevo equilibrio, el ciudadano ultra adinerado aparenta ser un indigente legal ante los registros fiscales y judiciales. Cuando las autoridades de tráfico intentan aplicar una multa proporcional a sus ingresos anuales, descubren que el infractor no posee propiedades a su nombre, no recibe un sueldo gravable y utiliza tarjetas de crédito corporativas emitidas a nombre de entidades extranjeras cuyo beneficiario final es inaccesible para los tribunales locales.
La paradoja resultante es que el sistema de multas segun ingresos termina perjudicando de manera desproporcionada a la clase media alta y a los profesionales asalariados, como médicos, ingenieros senior o abogados independientes. Estos colectivos tienen ingresos altos y perfectamente visibles en las bases de datos de Hacienda, pero carecen de los recursos y la complejidad offshore necesarios para ocultar su dinero en fideicomisos. Un médico que gana trescientos mil dólares anuales no puede transferir su nómina a un paraíso fiscal con la misma facilidad que un magnate con asesores financieros internacionales. Por lo tanto, el médico pagará multas millonarias proporcionales a su sueldo nominal, mientras que los verdaderos milmillonarios quedarán exentos al aparecer en los registros oficiales con ingresos de subsistencia.
Este escenario revela que la capacidad punitiva del Estado depende de la transparencia del flujo financiero. Cuando se intenta utilizar el patrimonio como vara de medir para castigar infracciones cotidianas, los actores con mayor capital no aceptan la pérdida, sino que rediseñan su entorno para volverse invisibles a los ojos de la administración.
Simulacion recomendada: Continua profundizando en este tema con nuestro analisis sobre Monopolio corporativo único: Una sola empresa controlando todos los productos del mundo.
Referencia y divulgacion: Para consultar mas fundamentos teoricos y registros cientificos, visita la teoría macroeconómica moderna en Wikipedia.