La economía global actual opera sobre un principio matemático simple: el valor del dinero en el tiempo se expresa mediante el cobro de un rédito por su uso. En el sistema financiero internacional, los bancos comerciales generan la mayor parte de sus ingresos a través del margen de intermediación, es decir, la diferencia entre la tasa que pagan por los depósitos y la tasa que cobran por los créditos. En este escenario hipotético, examinamos las consecuencias de la ilegalizacion del interes bancos por decreto legal global, eliminando el costo del dinero y prohibiendo cualquier retribución porcentual sobre el capital prestado.
Esta premisa es físicamente posible en términos legales y políticos, pero entra en colisión directa con la contabilidad moderna. Si se prohíbe el rédito por el préstamo, la banca comercial pierde instantáneamente su único modelo de negocio viable. No estamos ante una transición económica lenta, sino ante una interrupción abrupta de la cadena de pagos y de la creación de dinero secundario a través de la reserva fraccionaria. Los bancos no pueden operar cubriendo costos operativos si su principal fuente de ingresos se vuelve ilegal de la noche a la mañana.
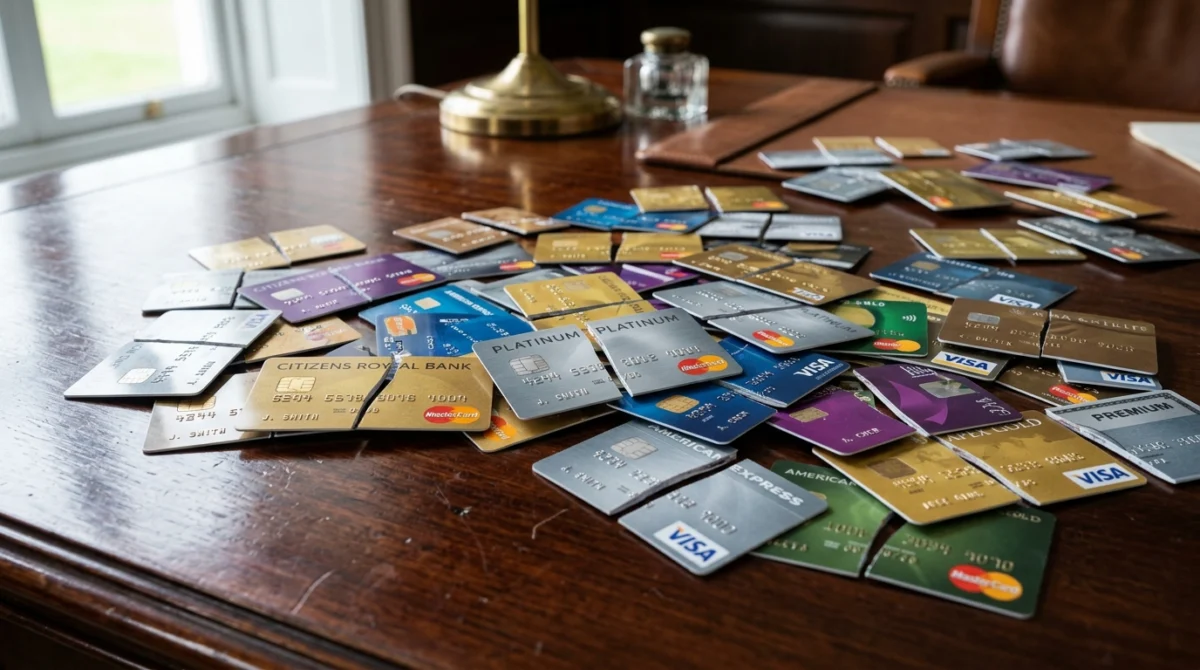
El cese automático de la emisión de tarjetas de crédito
La prohibición del cobro por prestar dinero desactiva la maquinaria que sostiene el consumo cotidiano. En cuestión de horas, las entidades financieras suspenden la emisión y el uso de tarjetas de crédito. Las instituciones no asumirán el riesgo operativo y el costo de oportunidad de transferir fondos a terceros sin recibir una compensación porcentual que cubra la inflación, el riesgo de impago y los gastos de gestión.
El crédito desaparece para la gente común de forma absoluta. Sin líneas de financiación rotativas, las compras de bienes duraderos, desde electrodomésticos hasta dispositivos electrónicos, quedan limitadas a la disponibilidad de liquidez inmediata en las cuentas de cheques o efectivo de los consumidores. El comercio minorista experimenta una contracción inmediata, ya que un porcentaje elevado de las ventas mensuales dependía de la aplazamiento de pagos.
Los bancos comerciales, incapaces de cobrar tasas por los préstamos personales o las cuentas descubiertas, inician procesos masivos de reestructuración y cierre de sucursales. Sin el flujo de ingresos por intereses, la infraestructura física y digital del sistema financiero se vuelve insostenible. La compensación de cheques y las transferencias electrónicas se encarecen mediante comisiones fijas elevadas para compensar la pérdida del negocio crediticio, lo que expulsa a los sectores de menores ingresos del sistema bancario formal y los devuelve a una economía estrictamente basada en papel moneda y trueque digital de bajo valor.
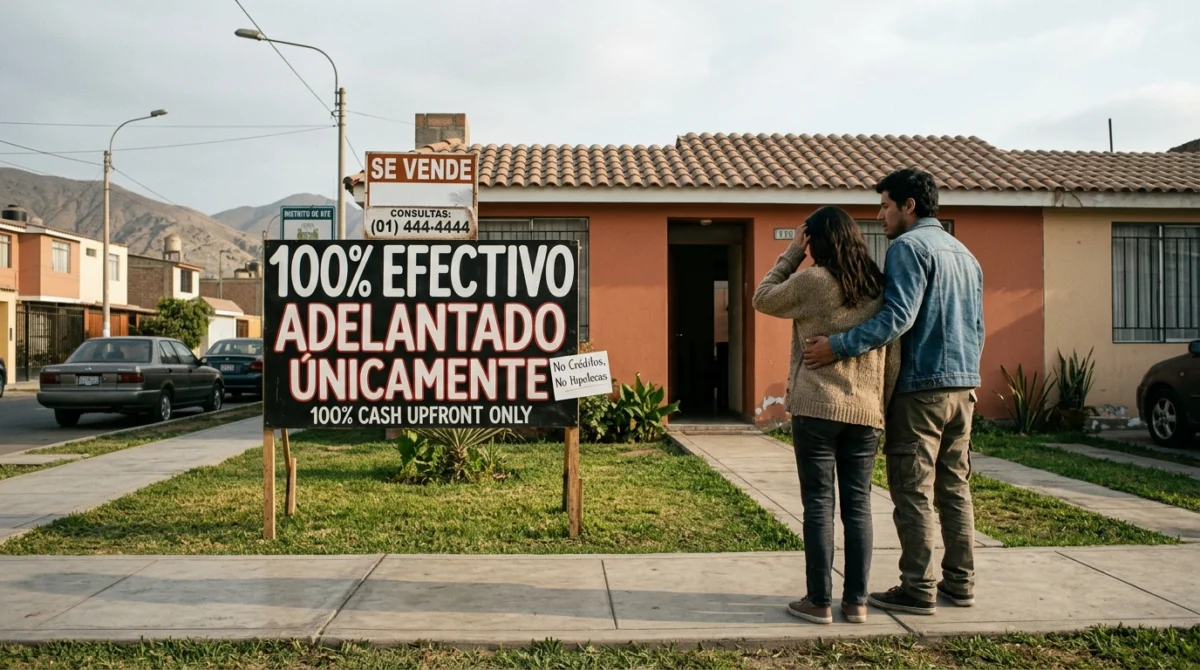
Comprar casas solo en efectivo: La barrera infranqueable
El mercado inmobiliario sufre el impacto más violento de la medida. La imposibilidad de acceder a hipotecas de largo plazo transforma radicalmente la estructura de la propiedad raíz. Comprar casas solo en efectivo se convierte en la única vía legal de transacción, lo que reduce drásticamente el universo de compradores potenciales a un porcentaje marginal de la población.
Las clases medias se enfrentan a la imposibilidad absoluta de comprar propiedades, autos o iniciar negocios sin tener el 100% del capital inicial. Un bien raíz que requiere el ahorro acumulado de décadas deja de ser accesible para cualquier trabajador con un salario estándar. La demanda de vivienda residencial en propiedad se desploma, arrastrando consigo a toda la cadena de suministro de la construcción, desde los fabricantes de materiales hasta los arquitectos y contratistas, al no haber nuevos proyectos financiados por preventas o créditos puente.
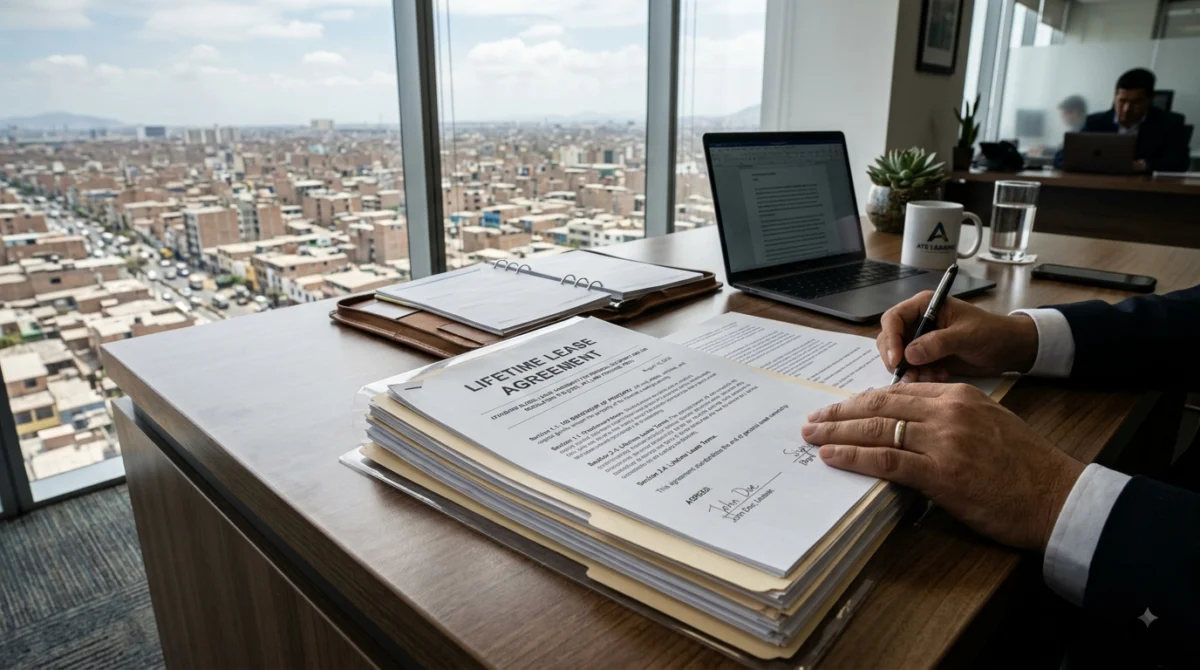
Este fenómeno provoca un retorno masivo a los alquileres de por vida, creando un monopolio de terratenientes corporativos que poseen todas las viviendas. Las grandes corporaciones y los fondos de inversión con liquidez acumulada compran a precios de saldo el parque inmobiliario que los propietarios anteriores deben liquidar por insolvencia o necesidad de liquidez. La población se convierte en inquilina permanente de grandes conglomerados, incapaz de acumular patrimonio a través del ladrillo, ya que el esfuerzo de ahorro diario apenas alcanza para cubrir la renta mensual.
El mercado negro de capitales de riesgo e inversores ocultos
La prohibición legal del rédito formal no elimina la necesidad humana y empresarial de financiación, sino que la desplaza hacia la clandestinidad. Cuando los bancos legales cierran sus puertas al crédito, surge de inmediato un mercado negro de capitales de riesgo e inversores ocultos que operan al margen de la ley.
En este mercado informal, los préstamos se camuflan mediante contratos simulados. Se formalizan compraventas con opción de retroventa a precios artificiales, participaciones accesorias desproporcionadas o el uso de criptomonedas y activos físicos como garantía para eludir la prohibición explícita de cobrar un porcentaje sobre el dinero fiat. Los prestamistas informales asumen un riesgo operativo extremo debido a la ilegalidad de su actividad, lo que dispara el costo real del dinero mediante primas de riesgo ocultas y comisiones abusivas muy superiores a las tasas de interés legales previas.
Las pequeñas y medianas empresas, incapaces de financiarse mediante emisión de deuda corporativa tradicional o préstamos bancarios, recurren a estos esquemas opacos para sobrevivir a los ciclos de caja. La economía se fragmenta entre un sector formal estancado por la falta total de liquidez y un sector informal dinámico pero expuesto a la extorsión, la violencia y la evasión fiscal sistemática. La ilegalizacion del interes bancos, concebida teóricamente para proteger al prestatario de la carga de la deuda, termina por desprotegerlo al entregarlo a redes de financiación sin ningún tipo de regulación ni supervisión estatal.
Lo que nos dice este escenario del mundo real es que el interés no es un mero artificio malicioso inventado por los bancos, sino el precio que equilibra la escasez temporal de recursos y el riesgo de asumir el futuro. Su eliminación por decreto no genera una economía igualitaria, sino la paralización instantánea del intercambio complejo y la concentración absoluta del capital en manos de quienes ya lo poseen.
Correcciones y comentarios
Los comentarios públicos no están habilitados en esta versión. Puedes enviar una observación editorial a Formulario de contacto · contacto@mundossimulados.online, indicando el artículo y la afirmación que deseas revisar.