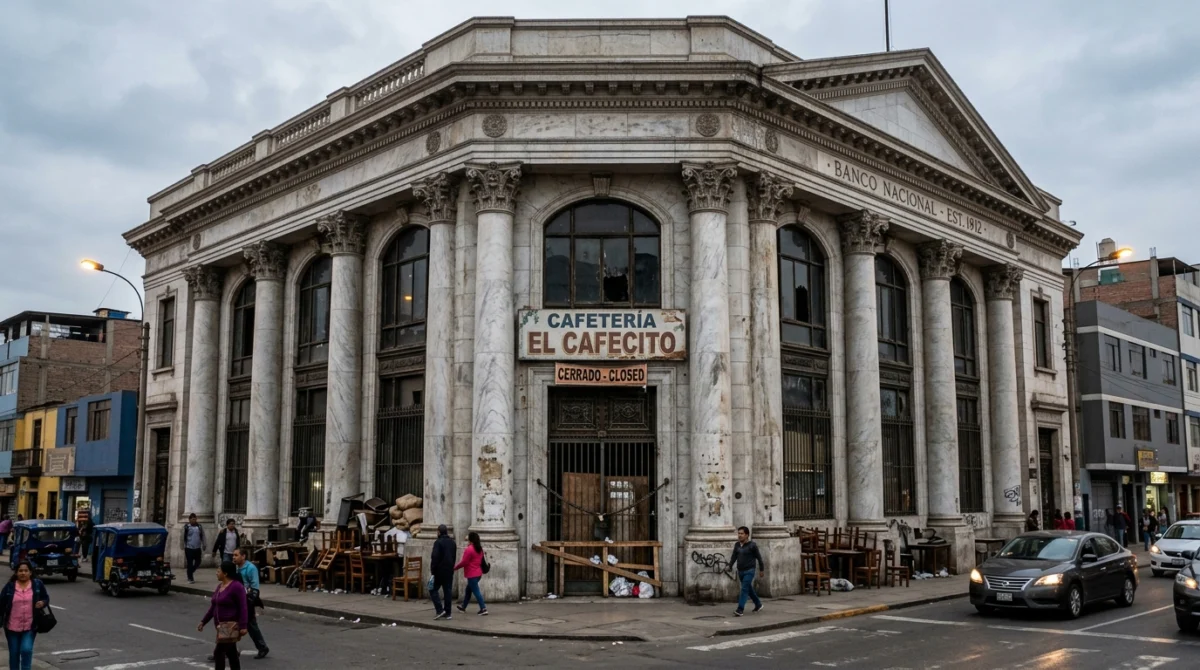
Los bancos comerciales operan bajo el sistema de reserva fraccionaria. Esto significa que las instituciones financieras guardan solo una pequeña fracción de los depósitos de sus clientes (habitualmente entre el 3 y el 10 por ciento) y utilizan el resto para emitir préstamos y generar crédito en la economía. En la Unión Europea, por ejemplo, el coeficiente de caja mínimo exigido por el Banco Central Europeo a los bancos comerciales se sitúa en el 1 por ciento. Cuando planteamos el fin de los bancos, eliminamos esta infraestructura por completo y obligamos a que cada ciudadano custodie de forma directa su propio dinero digital mediante criptografía descentralizada.
La consecuencia inmediata de este cambio es la alteración absoluta de la cadena de pagos y el almacenamiento de valor. Si las entidades financieras desaparecen y no existe un intermediario que preste el dinero que otros depositan, la economía deja de financiarse mediante la creación artificial de crédito bancario.
La quiebra del sistema de reserva fraccionaria y el crédito
La desaparición de los bancos comerciales detiene la emisión de dinero fiduciario basado en deuda. En el mundo real, la adquisición de bienes de alto costo como una vivienda se sostiene sobre las hipotecas a 30 años, un instrumento financiero donde el banco adelanta capital que no posee físicamente, respaldado por la confianza en los ingresos futuros del comprador. Al transicionar a un esquema donde cada ciudadano es su propia bóveda financiera, este mecanismo deja de operar por falta de intermediarios que asuman el riesgo del apalancamiento.
Las casas solo se pueden comprar en efectivo digital directo, en transacciones entre pares conocidas como peer-to-peer. Sin la existencia de entidades que agrupen el ahorro social para transformarlo en crédito a largo plazo, el mercado inmobiliario sufre un ajuste drástico. Para comprar una propiedad ya no basta con demostrar solvencia y firmar un contrato de préstamo a tres décadas. El comprador debe poseer la totalidad del capital de manera líquida en su dispositivo personal antes de ejecutar la transferencia en la cadena de bloques.
Esta restricción reduce la demanda de vivienda de forma masiva. Solo aquellos con ahorros acumulados previos pueden acceder al mercado. La construcción se desacelera hasta ajustarse a la capacidad de pago estrictamente al contado de la población. La economía deja de crecer impulsada por el endeudamiento privado y se contrae a los límites físicos del capital disponible en manos de los ciudadanos. Al mismo tiempo, desaparecen los seguros de depósito estatales, como la Corporación Federal de Seguro de Depósitos en Estados Unidos o el Fondo de Garantía de Depósitos en España, que protegen el dinero de los ahorradores en caso de quiebra institucional. Sin bancos, ya no hay quien asegure los errores humanos.
El pánico de las contraseñas perdidas: Billones borrados para siempre
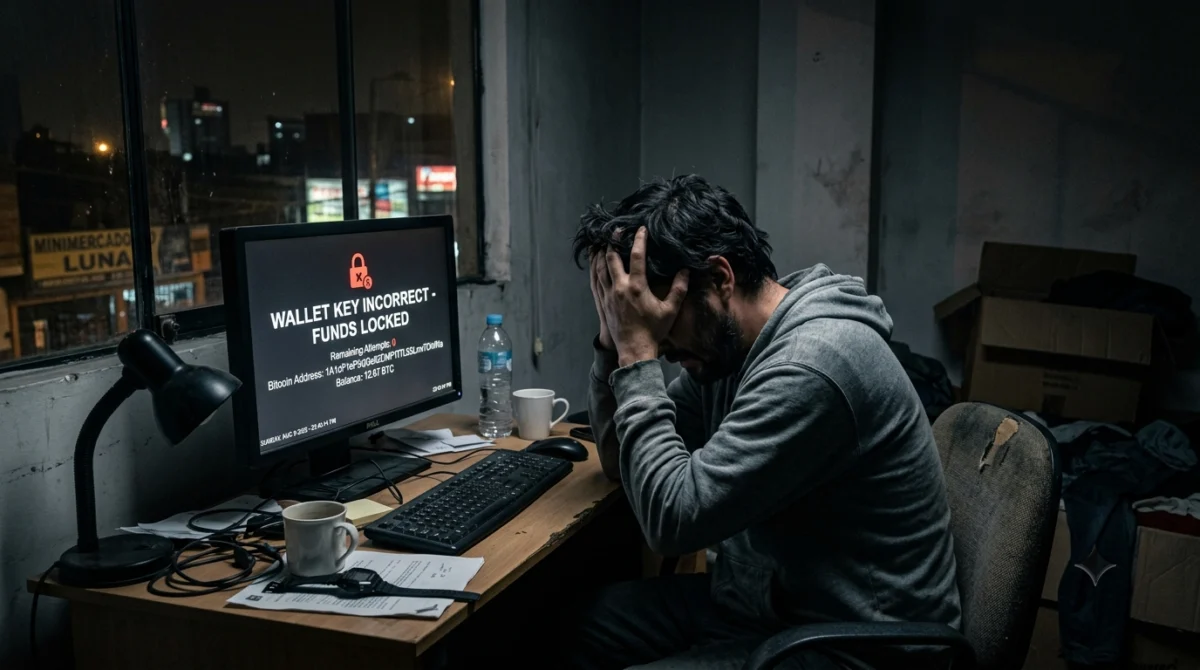
La eliminación de la banca centralizada traslada la responsabilidad de la seguridad de la infraestructura directamente al usuario final. En la banca tradicional, si un cliente olvida su contraseña o pierde su tarjeta, acude a una sucursal, verifica su identidad mediante documentos oficiales y recupera el acceso a sus fondos. En un sistema donde cada ciudadano es su propia bóveda, la seguridad criptográfica no admite excepciones ni recuperaciones administrativas. No hay servicio de atención al cliente ni un administrador del sistema que pueda restablecer una clave de acceso.
Millones de ciudadanos pierden los ahorros de toda su vida por un simple error informático. Una actualización fallida del sistema operativo, la corrupción del disco duro donde se almacena la clave privada, o un ataque de suplantación de identidad que vacíe la billetera sin posibilidad de reversión, se convierten en eventos catastróficos definitivos. Los protocolos criptográficos basados en curvas elípticas no tienen puerta trasera. Si la frase semilla de doce o veinticuatro palabras se extravía en un incendio o se borra por error al limpiar la memoria del ordenador, el capital asociado a ella queda inaccesible para siempre.
Esta pérdida de capital no es una transferencia de riqueza, sino una destrucción neta de valor económico. A escala macroeconómica, la tasa de errores humanos y fallos de hardware implica que un porcentaje constante del dinero en circulación desaparece cada año de forma irreversible. La riqueza acumulada por la sociedad disminuye de manera paulatina debido exclusivamente a la fatiga informática y al desconocimiento técnico de una parte significativa de la población en la gestión de la entropía digital.
La extorsión física: El aumento de los secuestros para robar llaves criptográficas
La seguridad matemática de las billeteras digitales y los sistemas de custodia personal resuelve el problema del robo remoto por parte de hackers, pero traslada la vulnerabilidad al plano físico. Cuando el dinero está protegido por algoritmos imposibles de descifrar por fuerza bruta mediante ordenadores, el eslabón más débil de la cadena de seguridad vuelve a ser el cuerpo humano. Si una entidad centralizada ya no puede ser hackeada u obligada mediante una orden judicial a congelar fondos, el delincuente cambia su estrategia y ataca directamente al poseedor de la llave privada.
Bandas criminales utilizan métodos de tortura física, conocidos en el ámbito de la seguridad informática como ataques de la llave inglesa, para obtener frases semillas de cuentas inviolables. Al no existir la posibilidad de cancelar una transacción fraudulenta o congelar una cuenta robada una vez que la orden ha sido firmada criptográficamente en la red, el ladrón solo necesita coaccionar a la víctima durante unos minutos para que esta autorice la transferencia definitiva de todos sus fondos a una dirección anónima e inrastreable.
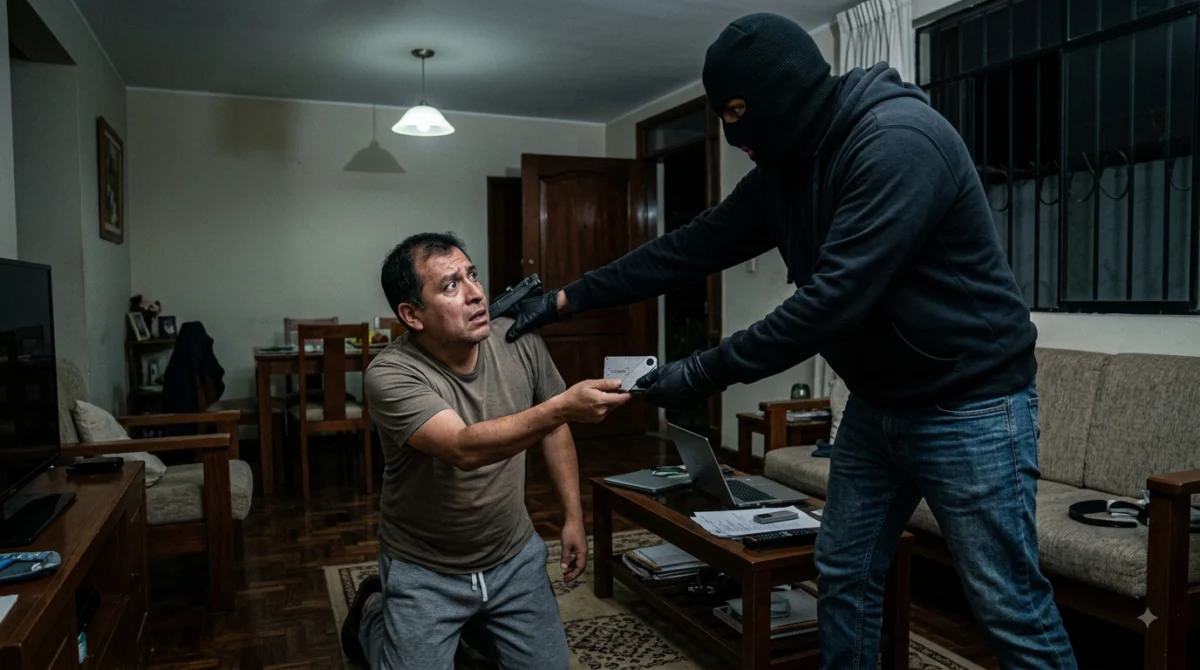
La violencia urbana se transforma en respuesta directa a la arquitectura financiera. Los delitos contra la propiedad privada dejan de centrarse en el robo de efectivo físico de baja denominación o en la clonación de tarjetas de crédito con límites diarios de retirada. El objetivo de la delincuencia organizada pasa a ser la localización de individuos con altos patrimonios digitales y su posterior secuestro exprés. La custodia soberana, diseñada para proteger al individuo frente a la censura estatal o la inflación bancaria, expone a los ciudadanos a una nueva tipología de delincuencia violenta donde la única defensa posible consiste en el aislamiento social extremo y el ocultamiento de la riqueza.
Este escenario nos muestra que los intermediarios financieros y los sistemas de crédito no surgieron únicamente como herramientas de control o extracción de comisiones, sino como mecanismos de seguridad y división del trabajo que protegen a los ciudadanos de la violencia física directa y de los errores catastróficos irreversibles en la gestión de sus propios recursos.
Correcciones y comentarios
Los comentarios públicos no están habilitados en esta versión. Puedes enviar una observación editorial a Formulario de contacto · contacto@mundossimulados.online, indicando el artículo y la afirmación que deseas revisar.