En el mundo real, según datos de la Unión Internacional de Telecomunicaciones, aproximadamente el treinta por ciento de la población mundial carece de acceso a internet o de las habilidades digitales básicas necesarias para operar servicios financieros en línea. En los grupos demográficos mayores de setenta y cinco años, esta cifra de analfabetismo digital funcional supera el sesenta por ciento en la mayoría de las economías industrializadas. Partiendo de este escenario de desigualdad tecnológica real, imaginemos que los gobiernos deciden implementar criptomonedas obligatorias como único medio legal de pago, eliminando por completo el dinero en efectivo y las cuentas bancarias tradicionales de un día para otro.
Este cambio radical de una sola variable económica y legal desencadena una cadena de consecuencias inmediatas en el orden social, legal y psicológico. La infraestructura financiera deja de basarse en la confianza institucional y pasa a regirse por la criptografía asimétrica. Las consecuencias no tardan en manifestarse en cascada sobre los sectores más vulnerables de la población.
La brecha digital extrema: Perder tu pensión por olvidar una frase semilla
El sistema monetario descentralizado exige una responsabilidad individual absoluta que colapsa de inmediato al chocar con las capacidades cognitivas y tecnológicas de la tercera edad. Las criptomonedas obligatorias funcionan mediante claves públicas y privadas. Para acceder a una pensión, cada ciudadano debe gestionar una billetera digital, recordar contraseñas complejas o salvaguardar una frase semilla compuesta por veinticuatro palabras en inglés.
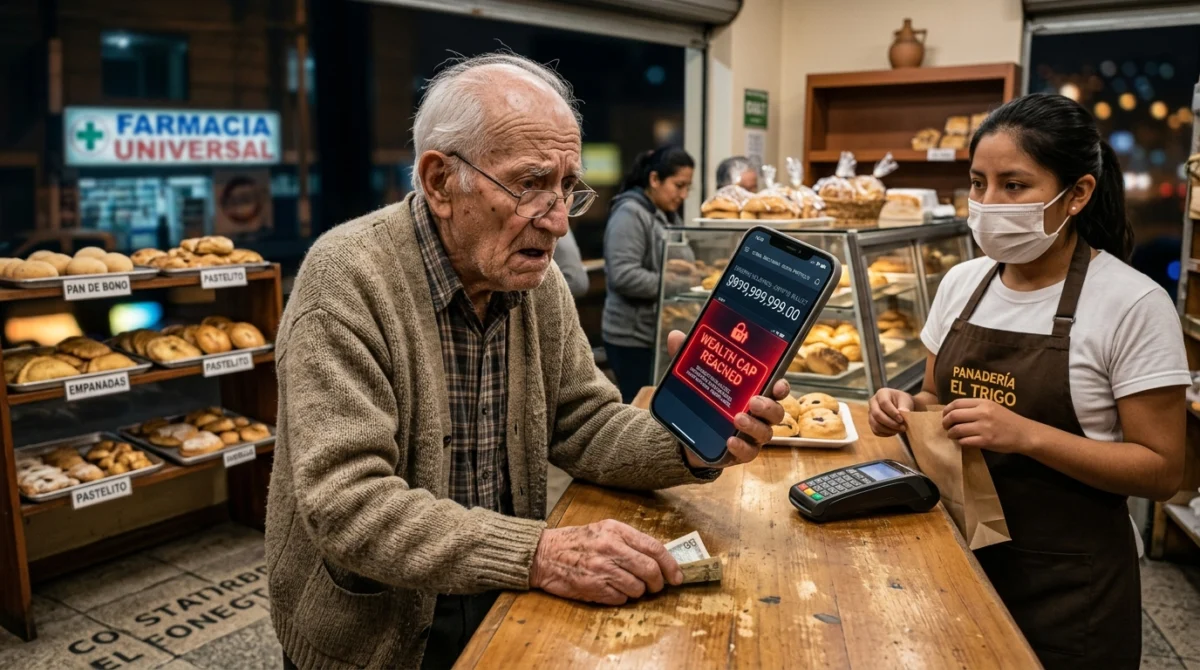
En la primera semana de transición, las oficinas de asistencia social se colapsan. Millones de personas jubiladas que apenas manejan un teléfono móvil básico se encuentran incapaces de sincronizar sus nodos o firmar transacciones mediante contratos inteligentes. Quienes no logran migrar sus fondos antes del cierre definitivo de los bancos comerciales pierden el acceso a sus ahorros vitales. La titularidad de los fondos se vuelve imposible de reclamar porque no existe una autoridad central capaz de emitir una nueva contraseña o verificar una identidad mediante el documento nacional de identidad.
Se produce una exclusión total del sistema económico para cualquier persona sin conocimientos técnicos avanzados. Esto genera una indigencia masiva en la tercera edad. Los ancianos que viven solos no pueden comprar alimentos en los supermercados porque los terminales de pago exigen escanear códigos QR dinámicos desde aplicaciones que sus dispositivos móviles obsoletos no pueden ejecutar. La falta de un intermediario como el banco tradicional, que antes absorbía los errores humanos mediante la atención al cliente y la recuperación de claves, deja a los ciudadanos a la intemperie técnica. Las familias intentan centralizar la gestión del dinero de sus mayores, lo que deriva en abusos de confianza, disputas legales masivas por el control de las billeteras digitales y un aumento drástico del abandono institucional de personas mayores que ya no pueden costear su propia subsistencia.
El mercado negro del efectivo en papel
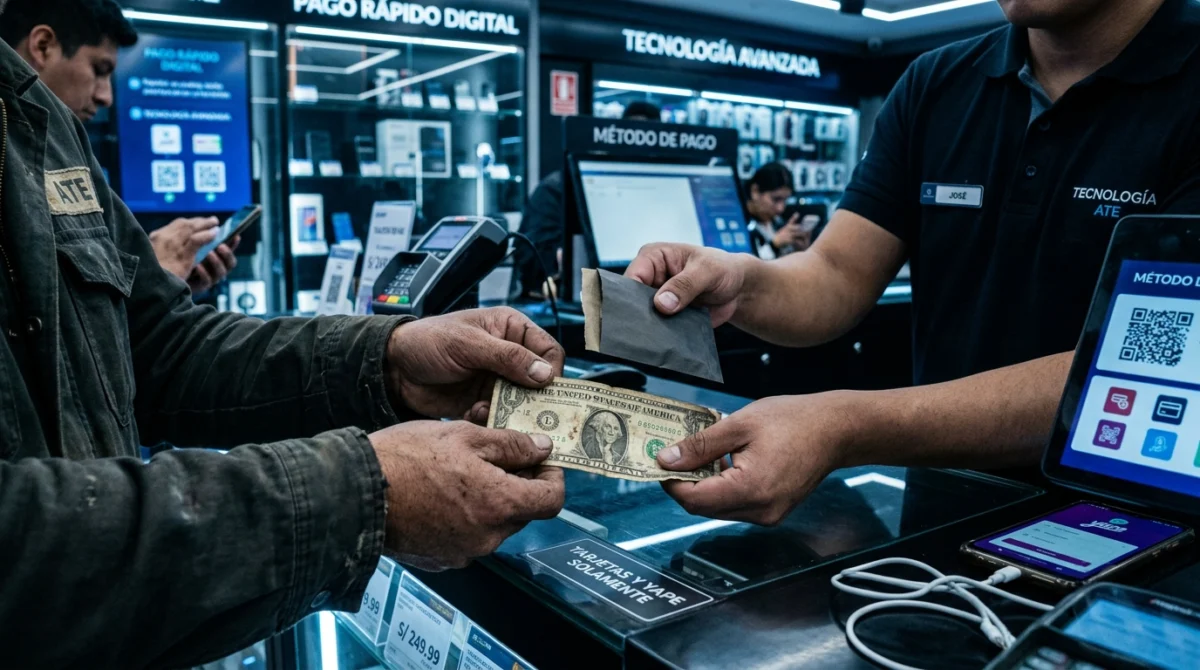
Ante la imposibilidad de utilizar el nuevo sistema financiero digital, surge de manera paralela una economía sumergida basada en el trueque y en el uso clandestino de moneda fiduciaria obsoleta. Los billetes de curso legal que fueron retirados por decreto se convierten de la noche a la mañana en activos de alto valor especulativo y refugio.
Las monedas físicas de colección y los billetes antiguos se vuelven la única moneda confiable en las zonas rurales y en los barrios periféricos donde la conectividad a internet es intermitente o inexistente. Se forman redes de contrabando de efectivo físico que operan con márgenes de beneficio extremadamente altos. Un billete arrugado de denominación baja, emitido antes de la reforma monetaria, adquiere un poder adquisitivo muy superior a su valor nominal original debido a la escasez absoluta de papel moneda en circulación.
En los mercados locales, los comerciantes tradicionales arriesgan multas severas y penas de cárcel por aceptar billetes físicos a cambio de productos básicos como leche o medicamentos. La policía económica intensifica las redadas contra estas redes de economía paralela. Sin embargo, la demanda supera con creces la capacidad de represión del Estado. Se establece una tasa de cambio informal entre las criptomonedas oficiales del Estado y los billetes viejos ocultos en los colchones. Quienes poseen reservas de efectivo físico se convierten en los nuevos intermediarios de poder en las comunidades rurales, desplazando a las autoridades locales. El sistema legal se bifurca en dos realidades inconexas: la legalidad digital oficial, inaccesible para la mayoría periférica, y la ilegalidad analógica, que garantiza la supervivencia física del sector desconectado de la población.
Estafadores digitales vaciando billeteras con un solo clic malicioso
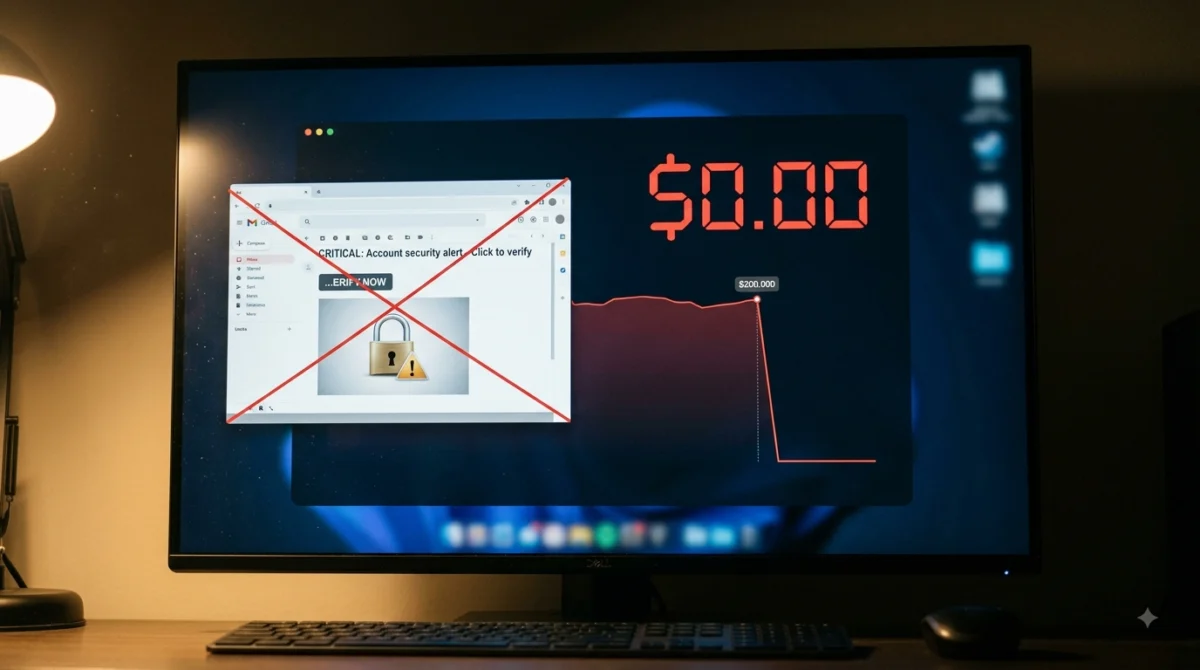
La eliminación de los seguros bancarios y de la protección contra fraudes que ofrecían las instituciones centralizadas convierte a los ciudadanos inexpertos en blancos perfectos para el cibercrimen a escala industrial. Sin la protección de una entidad que pueda revertir transacciones fraudulentas, un error técnico se paga con la ruina total.
Se desata una epidemia de suicidios en poblaciones vulnerables que perdieron los ahorros de su vida en hackeos automatizados y phishing indetectable. Los atacantes aprovechan la confusión normativa mediante campañas masivas de mensajes falsos que imitan a las agencias gubernamentales de recaudación. Los adultos mayores, acostumbrados a confiar en las comunicaciones oficiales impresas o en llamadas telefónicas institucionales, introducen sus frases semilla en sitios web fraudulentos creyendo que están renovando sus datos de la seguridad social.
En cuestión de segundos, contratos maliciosos automatizados vacían carteras enteras mediante transferencias irreversibles hacia redes de lavado de dinero en jurisdicciones extranjeras. Las fuerzas de seguridad no pueden rastrear ni congelar los fondos debido al uso de protocolos de privacidad avanzados en la cadena de bloques. La desesperación se apodera de los centros urbanos. Las líneas de atención psicológica colapsan ante la llegada masiva de llamadas de personas que se han quedado sin un solo céntimo para pagar la calefacción o la renta. Las estafas de soporte técnico falso proliferan en las puertas de los centros de salud y residencias de la tercera edad, donde delincuentes informáticos se ofrecen a ayudar a los ancianos a desbloquear sus cuentas a cambio de acceder por completo a sus fondos privados. La falta de marcha atrás en la cadena de bloques consolida un escenario de darwinismo financiero implacable, donde la vulnerabilidad cognitiva se castiga con la indigencia permanente y la destrucción de los lazos familiares tradicionales.
Este escenario nos muestra que la eficiencia tecnológica extrema y la descentralización monetaria sin redes de seguridad social analógicas no liberan al individuo, sino que eliminan el margen de error humano necesario para sostener una sociedad intergeneracional cohesiva.
Correcciones y comentarios
Los comentarios públicos no están habilitados en esta versión. Puedes enviar una observación editorial a Formulario de contacto · contacto@mundossimulados.online, indicando el artículo y la afirmación que deseas revisar.