El mercado asegurador global gestiona activos que superan los treinta billones de dólares y recauda primas anuales equivalentes a una décima parte del Producto Interior Bruto mundial. La economía moderna no se sostiene sobre el dinero físico, sino sobre la transferencia formal del riesgo. Imaginar un mundo sin aseguradoras implica alterar una sola variable de nuestra realidad actual: la desaparición instantánea de todas las pólizas, contratos y entidades de cobertura de riesgos, tanto públicos como privados.
Desde el punto de vista de la física y de la ingeniería social, esta premisa es perfectamente viable como ejercicio hipotético, aunque conduciría a una dislocación sistémica en cuestión de horas. En este escenario, la actividad económica compleja se detiene porque ningún agente racional asume exposiciones catastróficas sin un mecanismo de mitigación. La ausencia de un mundo sin aseguradoras no elimina los accidentes, las enfermedades ni las tormentas; simplemente transfiere todo el coste financiero de esos eventos de manera directa e íntegra al ciudadano o a la empresa en el momento exacto en que ocurren.
Table of Contents
- Cirugías canceladas y hospitales exigiendo pagos de un millón en efectivo: Análisis de Mundo sin aseguradoras
- Nadie conduce: El miedo al accidente financiero
- La parálisis de la construcción y el transporte de carga por mar
Cirugías canceladas y hospitales exigiendo pagos de un millón en efectivo: Análisis de Mundo sin aseguradoras
El primer sector en colapsar de forma inmediata es el sanitario. En los sistemas donde la atención médica depende de la cobertura privada o de reembolsos corporativos, los hospitales operan con márgenes de liquidez ajustados porque confían en el cobro posterior a las entidades aseguradoras. Sin la intermediación de estas corporaciones, los centros médicos pierden la capacidad de asumir la morosidad de los pacientes.
Una intervención quirúrgica compleja, un tratamiento oncológico prolongado o una estancia en la unidad de cuidados intensivos generan costes que superan el millón de dólares. Ante la desaparición de los fondos de cobertura, los hospitales implementan un filtro de admisión basado exclusivamente en la liquidez inmediata. Ningún cirujano entra a quirófano y ningún lote de medicamentos se suministra sin la verificación previa de una transferencia bancaria o un depósito en efectivo por el valor total del procedimiento.
Las salas de urgencias se convierten en centros de triaje financiero. Las personas con enfermedades crónicas o lesiones graves son rechazadas de manera sistemática si no disponen de fortunas personales para cubrir el tratamiento por adelantado. Las familias que hasta el día anterior pagaban una cuota mensual moderada se encuentran de la noche a la mañana con que una apendicitis o un infarto equivalen a la ejecución hipotecaria de su vivienda o a la bancarrota definitiva. El sistema sanitario privado quiebra de manera instantánea al desplomarse su demanda solvente, mientras los hospitales públicos colapsan ante una avalancha de pacientes sin recursos que antes dependían de seguros de salud.

Nadie conduce: El miedo al accidente financiero
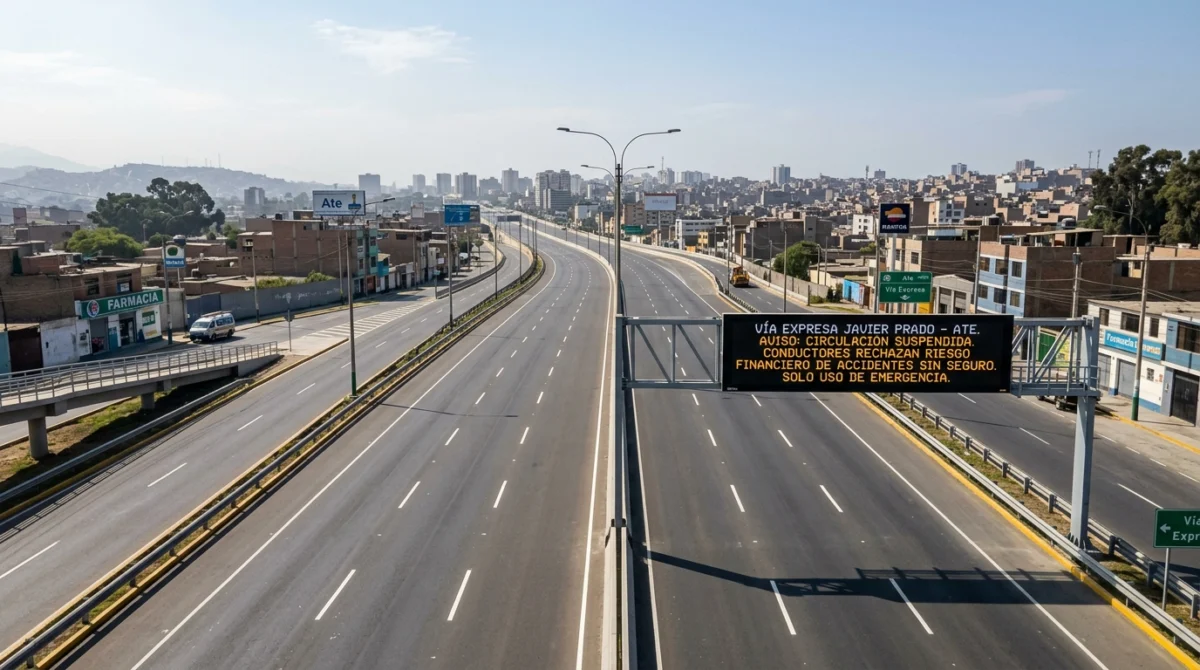
Fuera de los hospitales, la transformación del comportamiento humano es radical en el ámbito del transporte terrestre. En el mundo real, la normativa exige un seguro de responsabilidad civil para circular por la vía pública precisamente porque los daños materiales y personales derivados de un atropello o una colisión múltiple superan la capacidad económica de cualquier individuo medio.
Al desaparecer los seguros de coche, la base legal y económica para mitigar el riesgo de la conducción se desvanece. Un conductor que atropelle por negligencia leve a un peatón se enfrenta a demandas por daños y perjuicios de valor incalculable que incluyen salarios caídos, atención médica de por vida y compensaciones por daños morales. El patrimonio personal del conductor queda expuesto de por vida ante cualquier error en la carretera.
Como consecuencia directa, las calles y autopistas experimentan un vaciamiento drástico en cuestión de días. Las personas se encierran en sus casas y deciden vender sus vehículos por el terror absoluto a que un accidente menor, un bache o un despiste los arrastre a la quiebra absoluta y a la embargación de sus bienes presentes y futuros. La industria automotriz y el sector del alquiler de vehículos detienen su actividad comercial porque nadie está dispuesto a asumir la responsabilidad civil de poner un coche en movimiento. La movilidad urbana se retrae a los desplazamientos a pie o en bicicleta, siempre que el ciudadano asuma el riesgo físico directo de sufrir un atropello del que nadie se hará cargo económicamente.
La parálisis de la construcción y el transporte de carga por mar
El impacto sobre la economía a gran escala se observa con mayor claridad en la logística internacional y el desarrollo inmobiliario. Ningún buque de carga zarpa en el mundo real sin una cobertura combinada que incluya protección e indemnización, seguro de casco y maquinaria, y pólizas específicas contra la piratería o los daños a terceros en puertos extranjeros.
Los armadores y las navieras operan con barcos valorados, en el caso de los portacontenedores gigantes, en cientos de millones de dólares. Sin pólizas que cubran la pérdida total de la nave por tormentas extremas, incendios a bordo o colisiones, el riesgo financiero de enviar un cargamento a través del océano supera el beneficio potencial de la mercancía transportada. Ningún consejo de administración autoriza la salida de un buque hacia alta mar sabiendo que un temporal o un encallamiento puede destruir la empresa entera.

La detención de la logística marítima mundial es absoluta en pocas semanas. Los puertos se llenan de contenedores estancados y las cadenas de suministro globales se rompen. La industria de la construcción sufre un bloqueo idéntico. Un rascacielos o un gran complejo de viviendas no se edifica sin seguros de responsabilidad civil para los contratistas, pólizas de todo riesgo construcción y fianzas de cumplimiento. Si un operario sufre un accidente laboral mortal o una grúa colapsa sobre la vía pública, la promotora inmobiliaria se enfrenta a reclamaciones millonarias que paralizan la obra de forma definitiva. Sin la mutualización del riesgo que proporcionan las aseguradoras, la inversión en proyectos de capital intensivo se congela por completo.
Este escenario demuestra que el motor de la economía global no es el capital acumulado, sino la confianza matemática en la distribución del riesgo. Las instituciones que hoy consideramos aburridas o burocráticas actúan como el lubricante invisible que permite que los barcos naveguen, los hospitales operen y las ciudades crezcan sin el temor constante a la ruina instantánea.
Simulacion recomendada: Continua profundizando en este tema con nuestro analisis sobre Precio fijo universal: El caos de que un pan cueste lo mismo en todo el planeta.
Referencia y divulgacion: Para consultar mas fundamentos teoricos y registros cientificos, visita estadísticas globales del Banco Mundial.
Correcciones y comentarios
Los comentarios públicos no están habilitados en esta versión. Puedes enviar una observación editorial a Formulario de contacto · contacto@mundossimulados.online, indicando el artículo y la afirmación que deseas revisar.