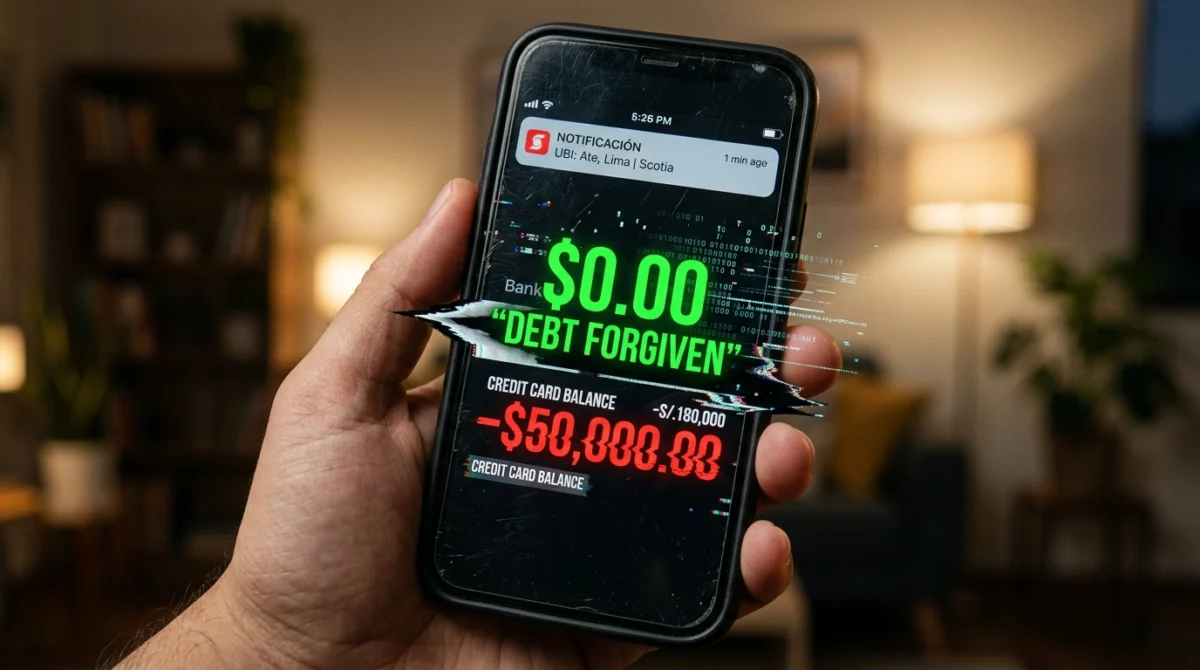
El volumen total de instrumentos de deuda global, que incluye préstamos soberanos, corporativos y de los hogares, superó los trescientos billones de dólares en los últimos años, una cifra que representa más de tres veces el producto interno bruto mundial. Esta masa de obligaciones financieras no es un conjunto de números abstractos en servidores bancarios, sino el cemento invisible que sostiene el comercio, las cadenas de suministro y el pago de salarios a nivel internacional. Si hoy se decretara que toda la deuda mundial perdonada de manera instantánea y absoluta, la premisa de partida implicaría la desaparición simultánea de todos los pasivos y de todos los activos crediticios del planeta, ya que en contabilidad estricta el pasivo de un agente es siempre el activo de otro.
Desde el punto de vista físico y económico, este escenario es una anomalía imposible. Los contratos de crédito son la base de la confianza institucional que permite diferir el valor en el tiempo. Borrarlos mediante un decreto universal significa que los bancos, los fondos de pensiones y los estados pierden de golpe los derechos de cobro sobre esos trillones. La cadena de consecuencias se despliega de manera implacable en cuestión de horas y días, transformando una supuesta liberación financiera en un colapso sistémico sin precedentes históricos.
La quiebra inmediata y simultánea de todos los bancos del planeta
El primer impacto del borrón crediticio golpea el balance de las instituciones financieras. Los bancos comerciales operan con un modelo de reservas fraccionarias, lo que significa que el dinero que los depositantes guardan en sus cuentas no está físicamente en las bóvedas, sino que ha sido prestado a terceros en forma de hipotecas, créditos comerciales y préstamos personales. Cuando esos préstamos desaparecen por decreto, los activos de los bancos se reducen a cero de manera instantánea. Al mismo tiempo, los depósitos de los ciudadanos siguen figurando como pasivos exigibles para las entidades.
En menos de una hora, la insolvencia técnica se convierte en quiebra efectiva. Ningún banco del mundo puede sobrevivir a la evaporación de la totalidad de su cartera de préstamos mientras mantiene la obligación de devolver los ahorros a sus clientes. Las pantallas de los mercados financieros se apagarán al activarse los protocolos de emergencia. Las ventanillas de las sucursales bancarias cerrarán sus puertas de forma indefinida ante la imposibilidad de procesar retiros.
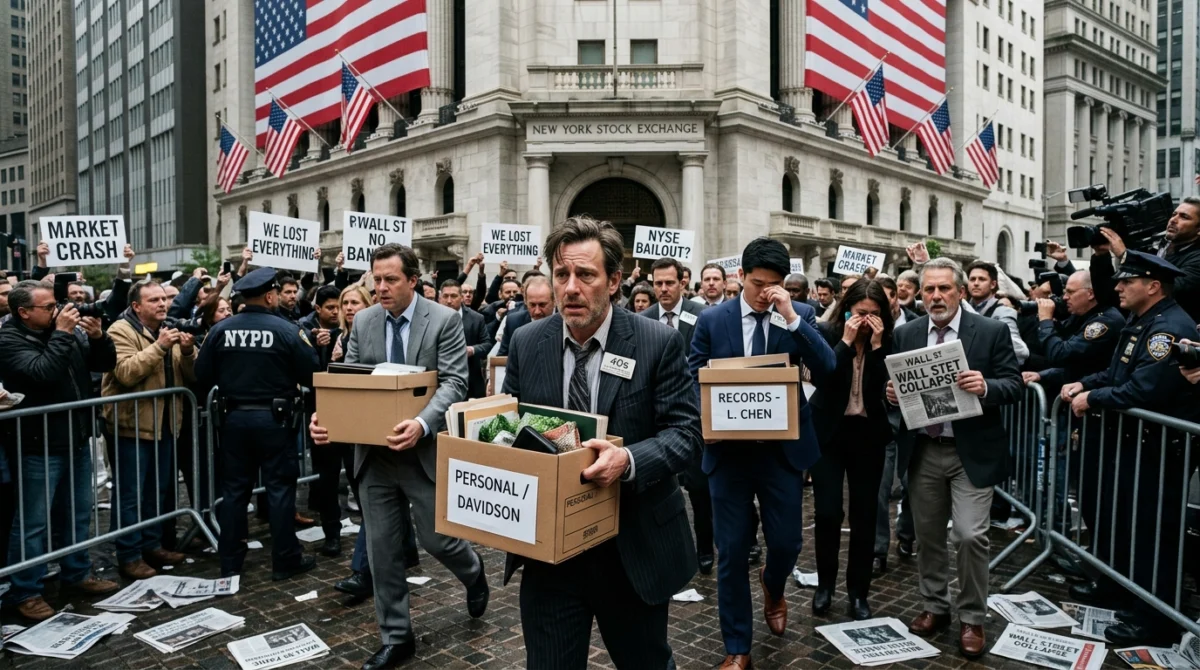
Este colapso bancario arrastra de inmediato a los fondos de inversión, fondos de pensiones y aseguradoras. Gran parte del ahorro para la jubilación de la población mundial no se encuentra en billetes guardados en una caja fuerte, sino en bonos soberanos y corporativos, que son títulos de deuda. Al ser perdonados todos los créditos, esos bonos pierden su valor por completo. Las pensiones futuras de cientos de millones de trabajadores se desvanecen en segundos. La aparente celebración inicial por verse libres de hipotecas y préstamos personales muta rápidamente en un pánico generalizado cuando los ciudadanos comprenden que los ingresos destinados a su vejez ya no existen y que las nóminas del mes siguiente no podrán ser procesadas porque el sistema de pagos interbancarios, dependiente de la confianza y el crédito diario, ha dejado de operar.
El estallido del consumo: Las tiendas vaciadas en un solo día
Desaparecida la carga de las deudas mensuales, las familias y las empresas se encuentran con que su flujo de caja disponible para el consumo inmediato aumenta de golpe. Quien destinaba el cuarenta o cincuenta por ciento de su salario a pagar la hipoteca y las tarjetas de crédito dispone ahora de esa liquidez íntegra para gastar. Paralelamente, los trillones de dólares que estaban inmovilizados en instrumentos financieros complejos y deuda institucional se filtran hacia la economía real en busca de bienes tangibles.
El resultado es un shock de demanda hiperbólico. En cuestión de horas, las tiendas de electrónica, los concesionarios de automóviles, los supermercados y los mercados mayoristas sufren una avalancha de compradores que intentan convertir su dinero en bienes físicos ante el temor de que el sistema monetario colapse.
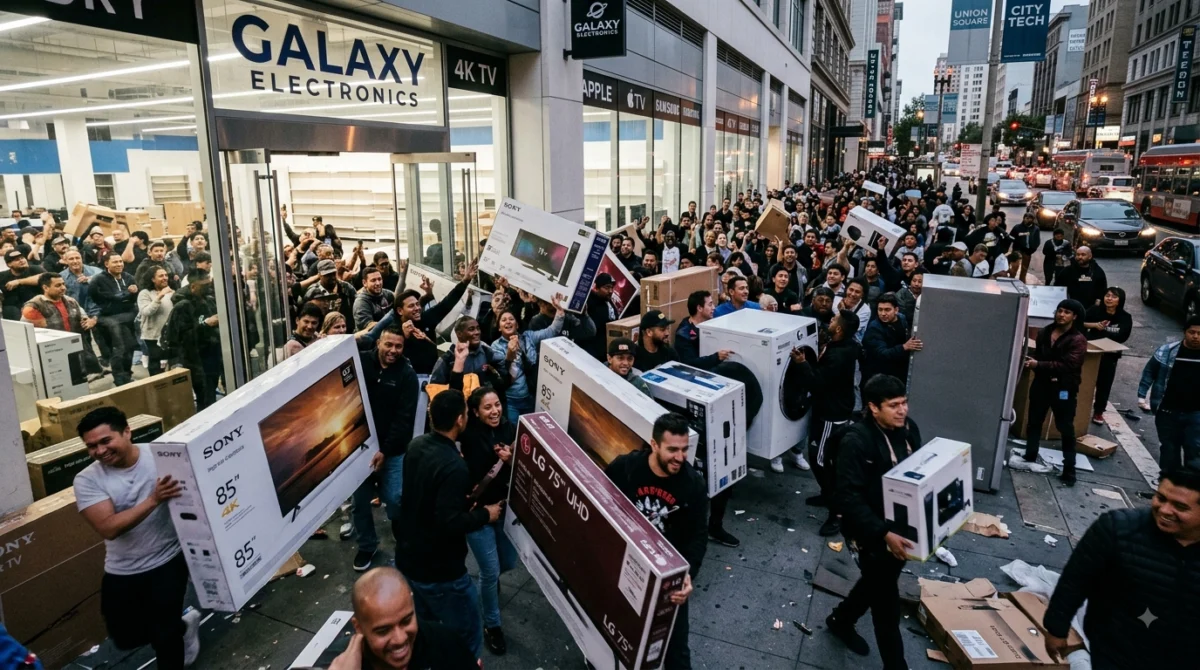
Las consecuencias de este consumo desbocado sobre una oferta de bienes limitada son inmediatas. Las estanterías de los comercios se vacían durante la primera jornada. Los inventarios globales, diseñados para un flujo logístico estable y previsible, se agotan en un par de días. Ante la escasez extrema y la pérdida de valor de la moneda fiduciaria, los comerciantes empiezan a rechazar el dinero tradicional o a exigir precios astronómicos por los productos básicos. Se desata una hiperinflación galopante. Un kilo de harina o un litro de combustible pasan a costar el equivalente a varios meses de sueldo en cuestión de horas. La pretendida riqueza obtenida por la eliminación de las deudas se disuelve en una economía incapaz de producir o importar bienes a la velocidad que la nueva demanda exige.
La congelación del crédito: Imposible comprar un auto o una casa al día siguiente
Superado el caos de los primeros días y con los mercados financieros destruidos, la economía mundial entra en una fase de parálisis absoluta. Las corporaciones, los bancos supervivientes o refundados y los particulares descubren que se han quedado sin el motor fundamental del capitalismo moderno: el crédito. Ningún banco, inversor o entidad financiera aceptará prestar dinero en la década posterior a un evento de condonación universal. Si la norma anterior fue borrada de un plumazo, cualquier contrato de préstamo futuro carece de seguridad jurídica o previsibilidad.
La negativa de las empresas a prestar o financiar operaciones detiene la expansión empresarial. Una compañía que necesite construir una planta de ensamblaje, comprar maquinaria o financiar su capital de trabajo operativo no podrá hacerlo mediante emisión de deuda ni líneas de crédito bancario. Las cadenas de suministro globales se congelan porque los proveedores ya no envían mercancías a 30, 60 o 90 días, exigiendo pagos al contado y en bienes de valor intrínseco.
Comprar una casa o un automóvil se vuelve un objetivo materialmente imposible para el ciudadano medio durante los diez años siguientes. Sin hipotecas ni préstamos de consumo, el mercado inmobiliario y el sector automotriz se contraen hasta desaparecer casi por completo, limitándose a transacciones de contado entre particulares que dispongan de efectivo físico. La actividad económica global se retrae a niveles de subsistencia, operando mediante trueque parcial y economías locales desconectadas, lo que demuestra que la deuda, en su función estructural, actúa como el sistema circulatorio del intercambio comercial contemporáneo.
Este escenario revela que la deuda no es un mero artificio punitivo de las élites financieras, sino el mecanismo contable mediante el cual el futuro económico es anticipado y comercializado en el presente. Su eliminación quirúrgica no libera a la sociedad, sino que destruye el marco de cálculo económico que permite coordinar el trabajo y los recursos de ocho mil millones de personas.
Correcciones y comentarios
Los comentarios públicos no están habilitados en esta versión. Puedes enviar una observación editorial a Formulario de contacto · contacto@mundossimulados.online, indicando el artículo y la afirmación que deseas revisar.